Cours de l’or : le retour brutal du risque obligataire
Après un mois d’août exceptionnel, l’or a corrigé en septembre sous l’effet de la remontée des taux d’intérêt. Mais derrière ce repli se dessine une tendance plus profonde : tensions sur les marchés obligataires, inquiétudes autour de la dette française et achats toujours soutenus des banques centrales. Découvrez les principaux enseignements du mois.
Ce qu’il faut retenir
- -4% en septembre, à l’équilibre sur 2026
- Hausse généralisée des taux
- La France au cœur de la tourmente de la dette
- Méga fusion en vue chez les minières
Après +9% en aout, repli de 4% en septembre
Après le fort rebond du mois précédent, le cours de l’or a corrigé en septembre, reculant de 3,96 % en euros pour atteindre un niveau de 3677.23 euros l’once. En dollars, la baisse atteint 6% avec un cours en fin de mois à 4176 dollars. Cette correction semble techniquement logique puisqu’elle fait suite à un des meilleurs mois enregistrés au cours des 10 dernières années.
Malgré le repli, le métal jaune reste de justesse dans le vert avec une progression de 0,2 % depuis le début de l’année.
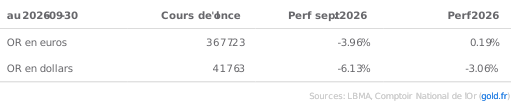
Sur le mois septembre, l’or et les marchés actions françaises ont évolué de manière assez comparable : avec une baisse de 4,44 % pour le CAC 40, l’écart entre les deux classes d’actifs ne s’est pas creusé. Sur le long terme, l’écart de performance est nettement plus marqué en faveur de l’or. Sur cinq ans, le métal jaune affiche une performance annualisée de 19,6 %, contre 4,1 % pour le CAC 40. Sur dix ans, l’or conserve un rendement annuel de 12 %, soit environ le double des 6 % enregistrés par l’indice parisien.
La hausse généralisée des taux
Le mois de septembre a été marqué par des hausses de taux directeurs aux Etats-Unis, en Europe et au Japon. Les banques centrales ont durci leur politique monétaire pour faire face à une inflation toujours jugée trop élevée : les derniers chiffres ressortent à 3.8% sur un an dans la zone euro, 3% en France et 3.4% aux Etats-Unis. La hausse du prix de l’énergie liée à la situation à Ormuz est bien sûr au cœur des préoccupations, avec en plus de la hausse du cours du brut, des difficultés grandissantes à s’approvisionner en produits raffinés.
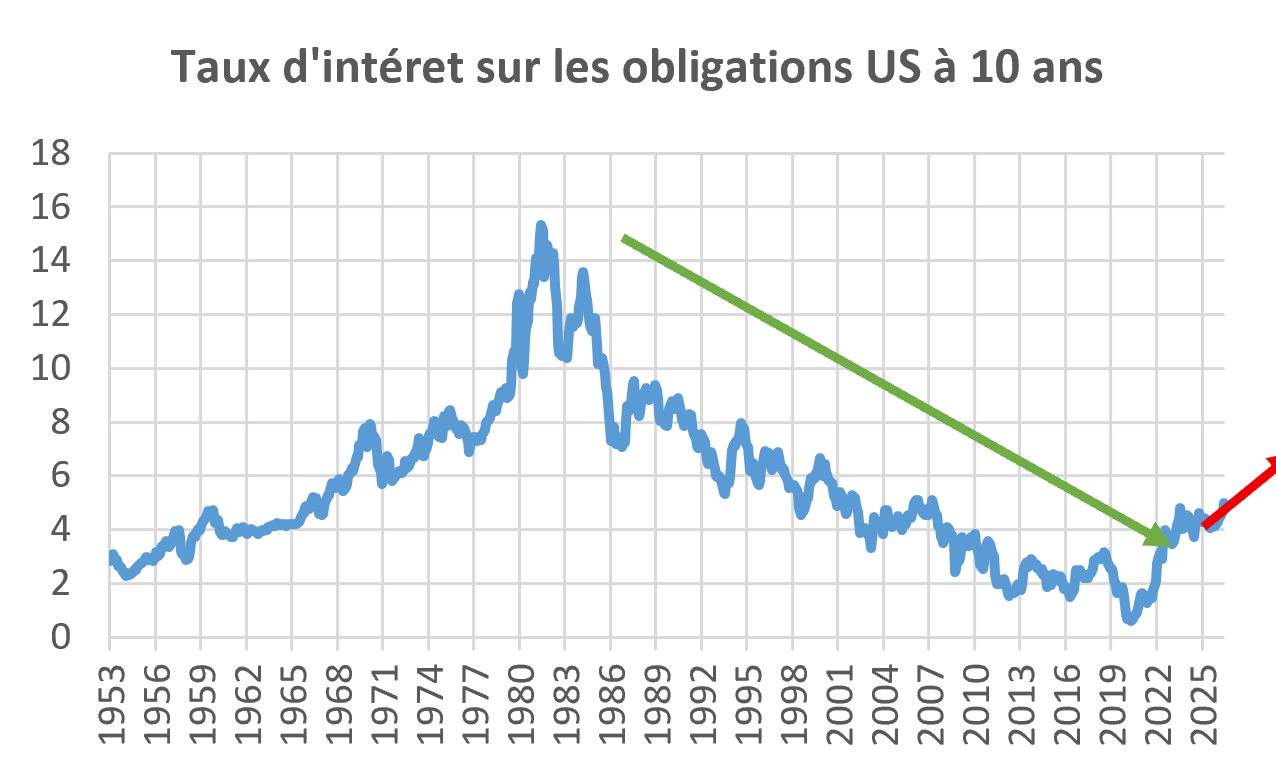 Plus préoccupante est la hausse des taux obligataires à plus long terme, qui reflète, en plus de la conjoncture difficile, des facteurs structurellement défavorables : beaucoup de dette à financer (efforts de défense, déficits, investissement dans l’IA), et moins d’acheteurs (réduction du bilan des banques centrales). Les taux 10 ans américains ont ainsi dépassé 5.3%, un record depuis 2002.
La hausse des taux a logiquement pesé négativement sur le cours du métal jaune qui devient moins attractif lorsque les obligations sont plus rémunératrices. À court terme, la remontée des rendements constitue donc un vent contraire pour l’or. Mais elle révèle également une fragilisation croissante des marchés obligataires qui pourrait, à plus long terme, renforcer l’intérêt de l’or comme actif de diversification.
Dette française : vers une nouvelle crise de l’euro ?
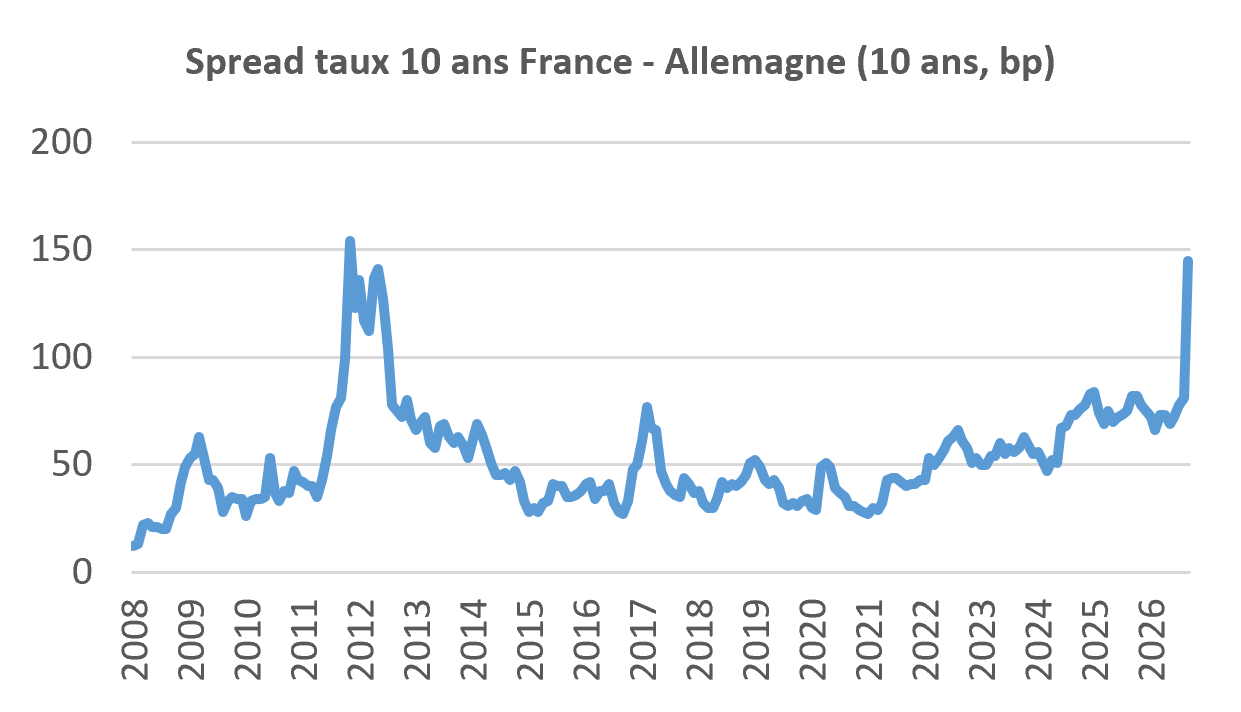 En 2010 on parlait des PIGS (Portugal, Ireland, Greece, Spain) pour désigner les pays en difficultés budgétaires. Aujourd’hui c’est l’acronyme FROGS qui circule sur les marchés (« French Oversized Government and Social Security »).
Empêtrée dans une situation budgétaire difficile, en proie à des mouvements sociaux, et à quelques mois d’élections à l’issue incertaine, les investisseurs délaissent la dette française.
Le spread avec l’Allemagne (le surcout pour la France d’emprunter comparée à son voisin en raison de son risque de défaut accru) a atteint son plus haut niveau la crise des dettes souveraines qui avait secoué la zone euro entre 2010 et 2011. Avec un taux à 10 ans qui flirte avec les 5% et 340 milliards d’euros à emprunter en 2027, le poids des intérêts de la dette sur les finances publiques va s’aggraver et les taux monter encore. Le risque d’une crise financière axée autour de la dette française est donc réel.
Lors de la crise de l’euro en 2010-2011, le CAC40 avait perdu près de 20% alors que le métal jaune avait gagné plus de 50%. Le scénario actuel est différent et le point de départ des valorisations de l’or également. L’épisode rappelle néanmoins que les périodes de défiance envers les dettes souveraines peuvent constituer un environnement particulièrement favorable au métal jaune.
Les banques centrales, encore et toujours acheteuses
Les mois se ressemblent : en septembre, la Chine a de nouveau acheté 20 tonnes d’or et la Pologne a ajouté 8 tonnes à ses réserves.
Mais l’un des faits marquants du mois est venu de Joachim Nagel, président de la Bundesbank. Celui-ci a souligné que la hausse de l’endettement public accroît les inquiétudes concernant le risque de crédit des actifs obligataires, tandis que les tensions géopolitiques continuent d’influencer la gestion des réserves. Il en conclut que « pris dans leur ensemble, ces facteurs continuent de plaider fortement en faveur d’une diversification accrue des réserves des banques centrales vers l’or »
Mega fusion GoldFields – Northern Star
Gold Fields a lancé une offre de 27,1 milliards de dollars sur l’australien Northern Star Resources, qui donnerait naissance, en cas de succès, au deuxième producteur mondial d’or derrière Newmont. Northern Star a toutefois rejeté cette première proposition, jugeant la valorisation insuffisante. Cette opération illustre la consolidation du secteur aurifère : profitant de cours de l’or élevés et de bilans renforcés, les grands producteurs cherchent à acquérir des réserves existantes, alors que la découverte et le développement de nouveaux gisements majeurs deviennent toujours plus longs et coûteux.
On en a (aussi) parlé en septembre…
- Les ETF en or ont vu leurs actifs augmenter significativement avec une forte hausse des fonds enregistrés en France (+1.5 milliards d’euros) en aout.
- La valeur quotidienne des échanges sur le marché mondial de l’or a atteint 430 milliards de dollars en aout, en hausse de 21% sur un mois.
- Zeng Hui, le vice-président de la bourse de l’or de Shangaï a déclaré que les achats de pièces et lingots par les Chinois avaient désormais dépassé leurs achats d’or sous forme de bijoux.
- Les banques américaines State Street et Bank of America maintiennent leurs prévisions de cours à 5000 dollars l’once.
Avertissement :
Le cours de l’or peut varier significativement à la hausse ou à la baisse. Les informations contenues dans ce document ne constituent pas une recommandation d’investissement et le lecteur est invité à prendre conseil auprès de professionnels pour la gestion de son épargne.
Vous souhaitez investir dans l'or ?
Vous hésitez à diversifier votre portefeuille ? Pourquoi ne pas investir dans l'or ? Notre guide vous permettra d'affiner votre réflexion grâce à des exemples de pièces et lingots d'or que vous pourriez acquérir avec votre budget.
Newsletter
Nos derniers articles
- Transmission d’or : Laurent Schwartz, Mieux Vivre Votre Argent
- Comment investir dans l’or : Laurent Schwartz dans Le Particulier
- Or des Pays-Bas : Laurent Schwartz cité par l’AFP
- France 2 : le rachat d’or face aux fins de mois difficiles
- Laurent Schwartz sur BFM : vendre ses bijoux face à la vie chère
- L’Asie redessine l’or : Laurent Schwartz dans Capital
- BFM Marseille en reportage au Comptoir National de l’Or
- Laurent Schwartz sur BFM Business : l’or rebondit en août
- Le cours de l’or se stabilise après 4 mois de baisse
- Pourquoi la Chine achète autant d’or et ferait monter les prix ?
A propos
Avec plus de 800 000 clients qui nous ont fait confiance depuis notre création, Le Comptoir National de l'Or est devenu un acteur majeur en France de la vente et du rachat de métaux précieux (Or, Argent, Platine, Palladium). Le Comptoir National de l'Or compte aujourd'hui plus de 100 Comptoirs d'achat d'Or présents partout en France.