Or vs argent : quelles perspectives pour 2027 ?
Après deux années complètement folles, l’or et l’argent abordent 2027 dans une situation assez paradoxale.
Les deux métaux ont connu une envolée spectaculaire en 2025 : l’or a gagné environ 65% sur l’année, tandis que l’argent a progressé de plus de 145%. Mais en 2026, acheter de l’or et acheter de l’argent, ce n’est pas du tout prendre le même risque.
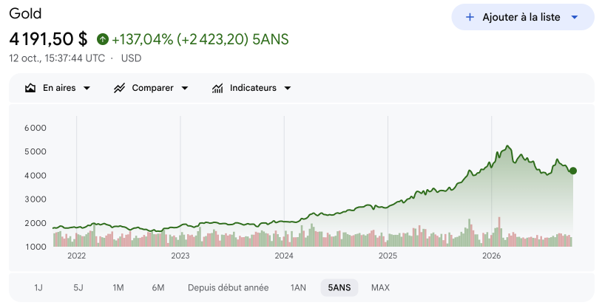
L’or a atteint près de 5 600 dollars l’once (31,10g) fin janvier avant de corriger. En octobre, il évolue autour de 4 190 dollars, soit environ 25% sous son sommet.
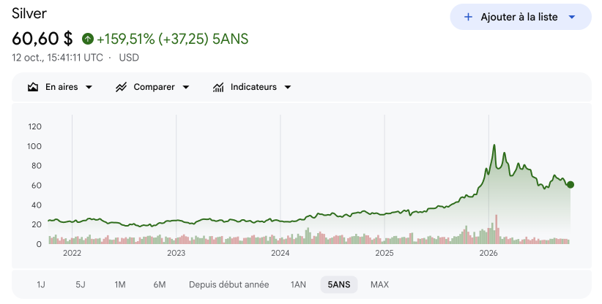
Pour l’argent, le mouvement a été beaucoup plus violent : après un record à 121 dollars l’once en janvier, il est retombé autour de 60 dollars. Autrement dit, il a perdu environ la moitié de sa valeur depuis son plus haut.
Cela ne signifie pas nécessairement que l’or sera le meilleur investissement en 2027.
Parce que l’argent possède aussi quelque chose que l’or n’a pas : une gigantesque demande industrielle et un marché physique qui reste déficitaire. Le problème est qu’il souffre en même temps du ralentissement du solaire et de taux d’intérêt redevenus particulièrement élevés.
La véritable question pour 2027 est donc probablement moins “or ou argent ?” que :
quel environnement économique va dominer ? Car selon que 2027 soit une année de taux élevés, de baisse du dollar, de crise financière, de ralentissement économique ou au contraire de reprise industrielle, les deux métaux pourraient afficher des performances très différentes.
Deux métaux précieux, mais deux moteurs complètement différents
De loin, l’or et l’argent semblent appartenir à la même famille.
Ils ne versent ni coupon ni dividende, sont cotés principalement en dollars et bénéficient généralement d’un regain d’intérêt lorsque les investisseurs cherchent à se protéger contre l’inflation, les tensions géopolitiques ou une perte de confiance dans les monnaies et les marchés financiers. Les taux d’intérêt réels et le dollar jouent donc un rôle important dans leur valorisation.
Mais lorsqu’on regarde leur demande, les ressemblances s’arrêtent assez rapidement.
L’or est avant tout un actif monétaire et financier.
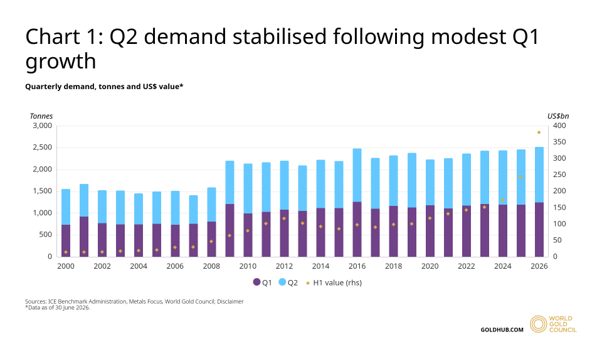
Au deuxième trimestre 2026, les banques centrales ont acheté près de 289 tonnes d’or. Les lingots et pièces ont représenté 307 tonnes supplémentaires. En comparaison, l’utilisation technologique de l’or n’a représenté qu’environ 80 tonnes au cours du trimestre.
Cela signifie que le prix de l’or dépend surtout de variables comme les taux réels, le dollar, les achats des banques centrales, les flux vers les ETF, la demande asiatique et la perception du risque économique ou géopolitique.
L’argent possède, lui, une deuxième personnalité.
C’est bien un métal précieux et un actif d’investissement, mais c’est aussi un matériau industriel utilisé dans l’électronique, les véhicules, les réseaux électriques, les panneaux photovoltaïques et de nombreux équipements technologiques. Pour 2026, Metals Focus et le Silver Institute anticipent encore environ 640 millions d’onces de demande industrielle, malgré une baisse prévue de 3%.
C’est à la fois sa plus grande force et sa plus grande faiblesse.
Lorsque les taux baissent, que le dollar recule, que les investisseurs reviennent vers les métaux précieux et que l’économie industrielle accélère, l’argent peut bénéficier de plusieurs moteurs simultanément.
Mais lorsqu’une économie ralentit tandis que les taux restent élevés, il peut aussi subir les deux problèmes à la fois : les actifs rémunérateurs deviennent plus intéressants pour les investisseurs et l’industrie consomme moins de métal. C’est l’une des raisons pour lesquelles les mouvements de l’argent sont généralement beaucoup plus violents.
2026 vient d’en offrir une démonstration presque caricaturale : les deux métaux ont corrigé depuis janvier, mais la baisse depuis les sommets est actuellement d’environ 25% pour l’or contre 50% pour l’argent.
À première vue, l’or semble donc plus défensif. Mais pour 2027, l’argent pourrait justement profiter davantage d’un retournement favorable.
La Fed sera probablement encore le juge de paix
Pour comprendre ce qui pourrait se passer en 2027, il faut commencer par regarder du côté des États-Unis.
Et le changement par rapport au récit dominant de 2025 est assez spectaculaire. À l’époque, une grande partie de la hausse des métaux précieux reposait sur les baisses de taux américaines, les anticipations de nouvelles baisses, le recul du dollar, les tensions géopolitiques et les achats de banques centrales. L’or avait alors enregistré sa meilleure année depuis 1979.
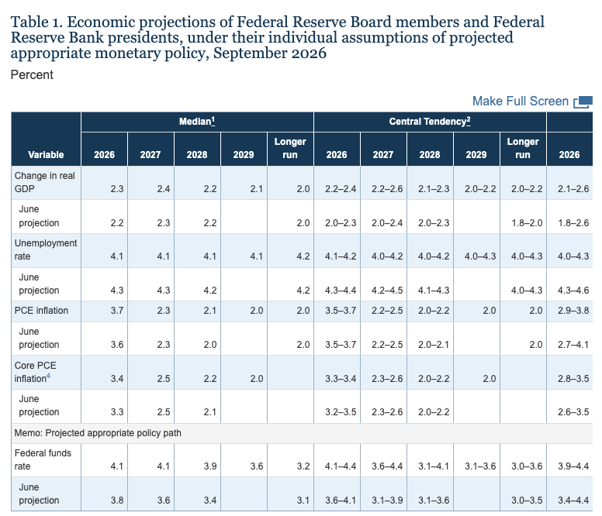
Un an plus tard, la situation est très différente. Dans ses projections de septembre 2026, la Réserve fédérale anticipe une inflation PCE de 3,7% en 2026, puis un ralentissement vers 2,3% en 2027. Mais surtout, la médiane des membres du FOMC situe le taux des Fed funds autour de 4, % fin 2026… et toujours 4,1% fin 2027.
Autrement dit, le scénario actuellement envisagé par la Fed n’est pas celui d’un retour rapide à l’argent bon marché.
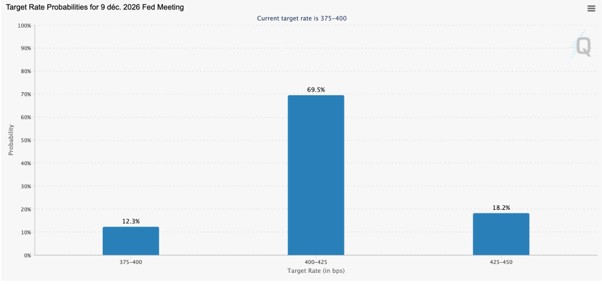
Et le marché est même devenu plus agressif. En octobre, les investisseurs attribuent environ 87% de probabilité à une nouvelle hausse des taux américains d’ici décembre, tandis que le dollar évolue près de son plus haut niveau depuis un an et demi.
C’est probablement aujourd’hui le principal obstacle à une nouvelle envolée de l’or et de l’argent. Pourquoi ? Parce qu’une once d’or conservée dans un coffre ne produit aucun revenu. Même chose pour une once d’argent.
Plus les obligations américaines offrent des rendements élevés, plus le coût d’opportunité de détenir des métaux précieux augmente. Le World Gold Council souligne d’ailleurs que les flux vers les ETF or nord-américains sont redevenus sensibles aux rendements réels, aux anticipations de politique monétaire et au dollar. Au deuxième trimestre 2026, les ETF adossés à l’or ont enregistré environ 45 tonnes de sorties.
Pour l’argent, l’effet peut être encore plus important. Des taux élevés ne pénalisent pas seulement sa fonction de métal précieux. S’ils finissent par ralentir l’investissement, la consommation, l’automobile ou l’industrie mondiale, ils peuvent également peser sur sa deuxième source de demande.
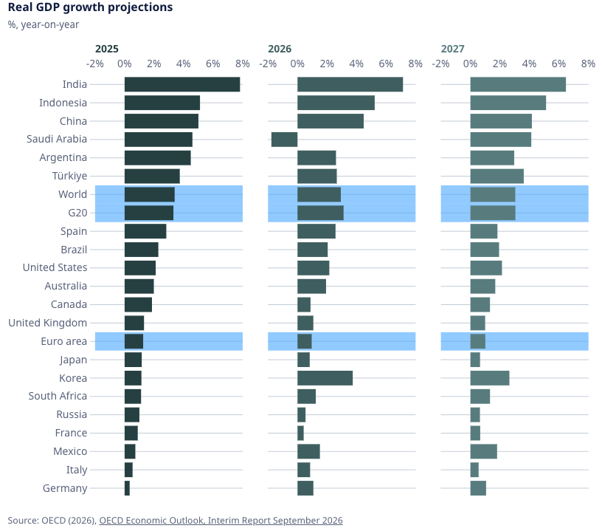
L’OCDE anticipe actuellement une croissance mondiale d’environ 3% en 2027, après 2,9% en 2026 : ce n’est pas une récession mondiale, mais ce n’est pas non plus le scénario d’une gigantesque accélération cyclique.
Et c’est là que 2027 devient particulièrement intéressant. Si l’inflation américaine retombe réellement vers 2,3% comme l’envisage la Fed, celle-ci pourrait progressivement retrouver davantage de liberté pour réduire ses taux, surtout si l’activité ou l’emploi ralentissent plus fortement que prévu. Ce serait potentiellement positif pour les deux métaux.
Mais si l’inflation reste durablement élevée et oblige la Fed à maintenir ses taux autour de 4%, voire à les relever davantage, l’or et surtout l’argent pourraient continuer à manquer d’air.
Voilà probablement la première grande bataille de 2027 : la désinflation sera-t-elle suffisamment forte pour permettre à la Fed de redevenir accommodante ?
L’or possède un acheteur que l’argent n’a pratiquement pas
C’est sans doute le principal argument en faveur de l’or pour 2027.
Depuis plusieurs années, un acteur complètement différent des investisseurs particuliers est revenu massivement sur ce marché : les banques centrales.
Et les chiffres sont impressionnants.
Selon le World Gold Council, les banques centrales ont accumulé en moyenne environ 1 000 tonnes d’or par an au cours des quatre dernières années, soit environ deux fois la moyenne d’environ 500 tonnes observée durant la décennie précédente.
Surtout, rien n’indique pour le moment qu’elles souhaitent abandonner cette stratégie.
Dans l’enquête 2026 du World Gold Council auprès de 76 banques centrales, 89% des répondants estiment que les réserves mondiales d’or des banques centrales vont encore augmenter au cours des douze prochains mois.
Plus spectaculaire encore : 45% pensent augmenter les réserves de leur propre institution, un record pour cette enquête. Seulement 1 % prévoit une diminution.
Les motivations ne sont pas uniquement liées au prix.
Les banques centrales interrogées citent notamment la diversification des réserves, le comportement de l’or pendant les crises, la protection contre l’inflation et la couverture du risque géopolitique. Près des trois quarts des répondants pensent par ailleurs que la part du dollar dans les réserves mondiales sera plus faible dans cinq ans.
C’est une différence fondamentale avec l’argent.
Dans les statistiques actuelles du marché de l’argent, la demande repose principalement sur l’industrie, l’investissement privé, la bijouterie et l’argenterie. Il n’existe pas de flux d’achats de réserves officielles comparable aux centaines de tonnes achetées chaque année par les banques centrales sur le marché de l’or.
L’or dispose donc en quelque sorte d’un acheteur structurel supplémentaire.
L’argent conserve pourtant un argument extrêmement puissant
Si on s’arrêtait aux taux d’intérêt et au ralentissement de la demande photovoltaïque, le dossier de l’argent semblerait beaucoup moins séduisant.
Sauf qu’il subsiste un problème.
Le monde continue de consommer davantage d’argent qu’il n’en met sur le marché.
Selon les dernières estimations du Silver Institute et de Metals Focus publiées en avril, 2026 devrait constituer la sixième année consécutive de déficit structurel du marché de l’argent.
Le déficit est estimé à environ 46,3 millions d’onces en 2026, contre 40,3 millions en 2025.
Pris séparément, 46 millions d’onces ne semblent pas forcément gigantesques. Mais l’accumulation commence à compter.
Depuis 2021, Metals Focus estime qu’environ 762 millions d’onces ont dû être puisées dans les stocks existants pour compenser les déficits successifs.
C’est précisément ce qui avait contribué à rendre le marché extrêmement tendu fin 2025 et début 2026. Depuis, la pression s’est nettement détendue.
Les sorties d’ETF, le reflux d’une partie de la demande physique et le retour de métal vers les coffres londoniens ont amélioré la liquidité du marché, ce qui explique pourquoi un déficit physique ne s’est pas automatiquement traduit par la poursuite de la hausse des prix.
Trois scénarios pour l’or et l’argent en 2027
À partir de la situation actuelle, je distinguerais trois grands scénarios.
Les fourchettes qui suivent ne sont pas des prévisions de consensus, mais des ordres de grandeur permettant de visualiser comment les principaux moteurs pourraient interagir. Elles partent d’un or actuellement proche de 4 170 dollars et d’un argent autour de 60,5 dollars.
Le scénario baissier : les taux restent durablement élevés
C’est probablement le scénario le plus défavorable aux deux métaux. L’inflation américaine ne retombe pas aussi vite que prévu, la Fed maintient son taux directeur autour ou au-dessus de 4%, les rendements réels restent élevés et le dollar conserve sa force.
Dans le même temps, le coût du crédit finit par ralentir l’économie mondiale. La consommation industrielle d’argent souffre, le solaire poursuit son mouvement de substitution vers le cuivre et les investisseurs continuent de privilégier les actifs rémunérateurs. Ce scénario prolongerait les forces déjà visibles en 2026 : dollar fort, taux élevés et pression sur les flux d’investissement.
L’or pourrait néanmoins mieux résister grâce aux achats des banques centrales et à son statut défensif. L’argent, lui, serait pénalisé simultanément par la politique monétaire et par son exposition industrielle. Cette différence découle de la structure actuelle de la demande des deux métaux.
Le scénario central : l’inflation ralentit, mais l’argent reste cher
C’est probablement le scénario le plus proche des projections actuellement publiées par la Fed. L’inflation américaine ralentit vers 2,3%, la croissance reste positive, mais la banque centrale n’est pas pressée de ramener ses taux aux niveaux extrêmement faibles de la décennie précédente.
Le dollar cesse de monter sans véritablement s’effondrer. Les banques centrales continuent d’acheter de l’or, les investisseurs conservent une allocation aux métaux précieux, mais aucune nouvelle panique financière ne provoque de ruée massive.
Du côté de l’argent, le marché physique reste déficitaire, mais les stocks, le recyclage et l’adaptation de l’industrie suffisent à éviter un nouveau squeeze comparable à celui de début 2026. Cette hypothèse est cohérente avec le déficit actuel estimé par Metals Focus et avec la normalisation des tensions physiques observée depuis le sommet de janvier.
Dans ce scénario, aucun des deux métaux ne reproduirait nécessairement l’explosion de 2025. Mais l’or conserverait son rôle de diversification tandis que l’argent commencerait progressivement à reconstruire son potentiel après le dégonflement de la bulle du début de 2026.
Le scénario haussier : les deux moteurs de l’argent se rallument
C’est évidemment le scénario le plus intéressant.
L’inflation ralentit plus rapidement que prévu ou l’économie américaine se dégrade suffisamment pour forcer la Fed à assouplir sa politique. Les rendements réels reculent. Le dollar baisse. Les flux reviennent dans les ETF de métaux précieux.
Les banques centrales continuent parallèlement d’accumuler de l’or et les tensions géopolitiques ou budgétaires entretiennent la demande de protection. Ce sont précisément les facteurs que le World Gold Council identifie comme potentiellement favorables à l’or lorsque la pression des rendements réels s’atténue.
La déclaration de succession peut remplacer la facture d’achat, pourvu qu’elle décrive l’or avec précision.…
Après un mois d'août exceptionnel, l'or a corrigé en septembre sous l'effet de la remontée…
Pendant des décennies, le dollar a régné sans partage comme valeur refuge. En période de…
Le 28 septembre 2026, le journal de 20h de France 2 consacrait un reportage aux…
Le 29 septembre 2026, Laurent Schwartz, directeur du Comptoir National de l'Or, était l'invité de…
Le 22 septembre 2026, BFM Marseille a consacré un reportage au marché de l'or dans…